ลำดับถอนเงิน
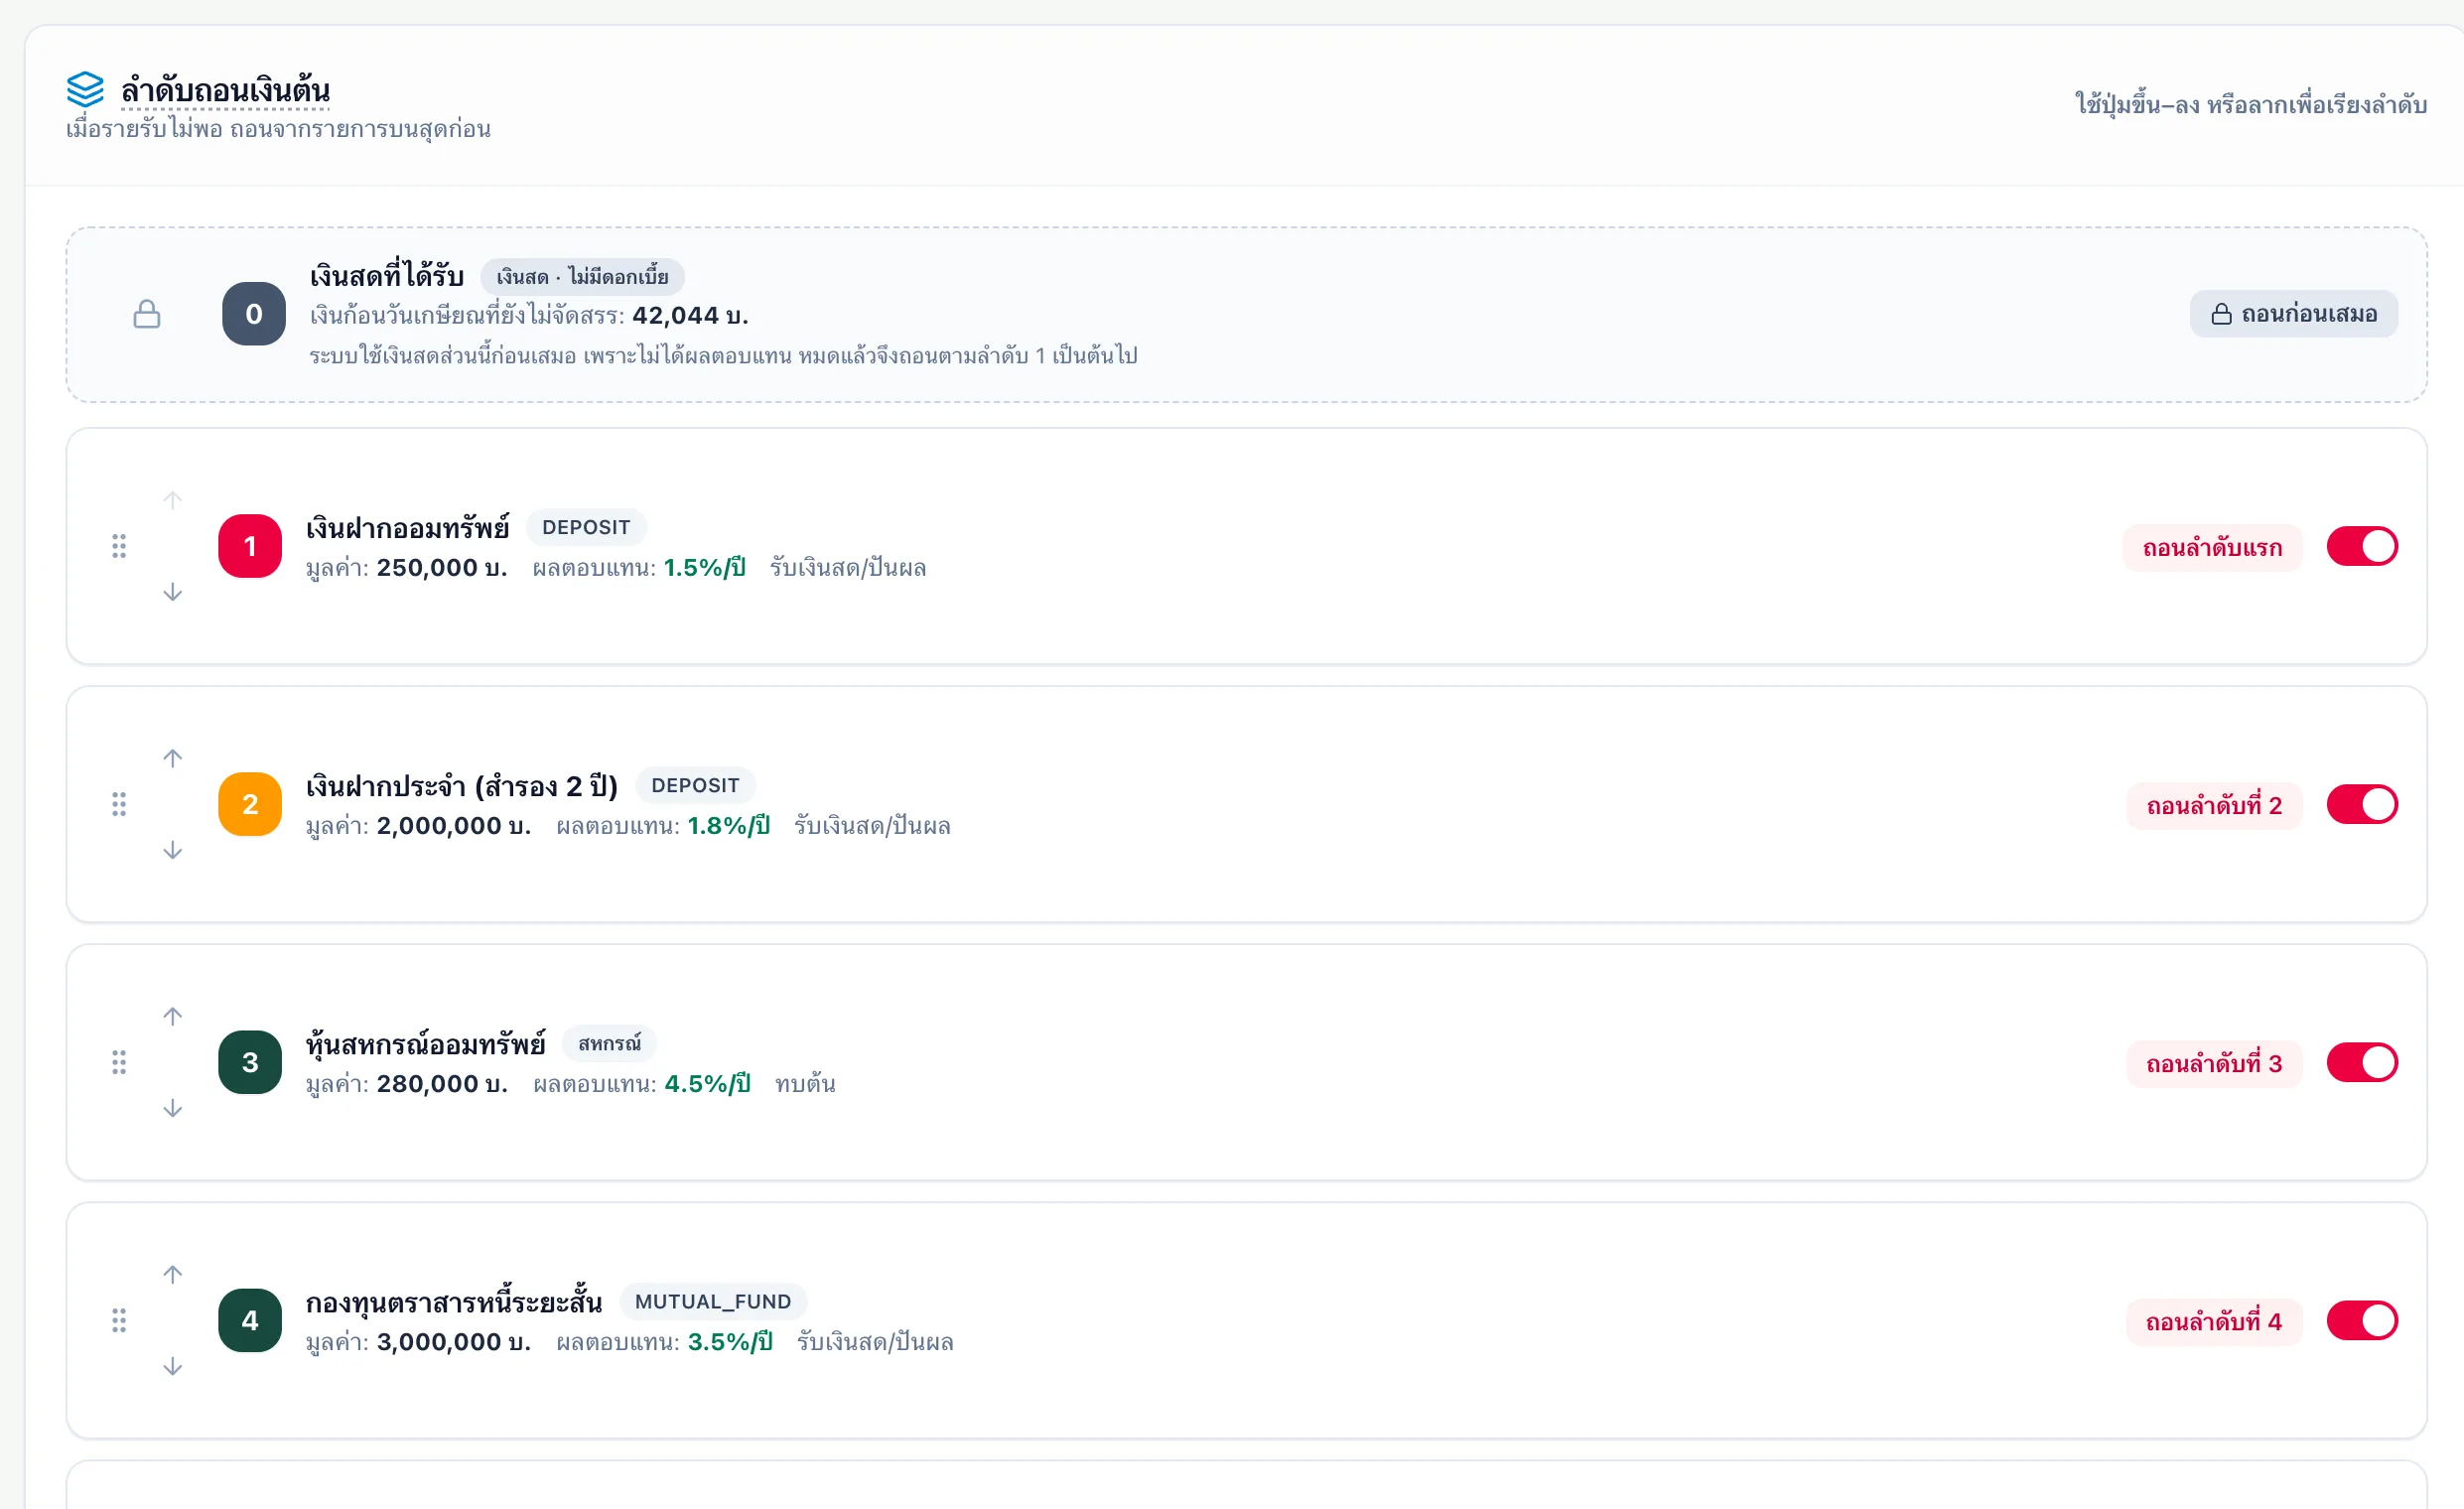
หลังเกษียณ ปีไหนรายรับไม่พอค่าใช้จ่าย แอปต้องขายหรือถอนสินทรัพย์มาจ่ายส่วนที่ขาด ลำดับถอนเงินต้น บอกว่าจะถอนจากอะไรก่อน ตั้งได้ที่ สินทรัพย์และกรมธรรม์ → หลังเกษียณ
แต่ละปีหลังเกษียณ แอปทำอะไร
- รวมรายรับของปีนั้น — ปันผลและดอกเบี้ยจากสินทรัพย์ที่ตั้งให้จ่ายเป็นเงินสด และเงินคืนหรือเงินบำนาญจากประกัน
- เทียบกับค่าใช้จ่ายของปีนั้น — ค่าครองชีพ เงินสำรองค่ารักษา และเบี้ยประกันที่ยังต้องจ่าย
- ถ้ารายรับพอ — ไม่ต้องแตะเงินต้น ไทม์ไลน์จะขึ้นว่า "รายรับพอจ่าย ไม่ต้องถอนเงินต้น"
- ถ้ารายรับไม่พอ — ส่วนที่ขาดคือ ต้องถอนเงินต้น แอปถอนตามลำดับข้างล่าง
ถ้าถอนครบทุกรายการแล้วยังไม่พอ ปีนั้นคือปีที่แผนเริ่มขาด
ลำดับที่แอปใช้
| ลำดับ | อะไร | เลื่อนได้ไหม |
|---|---|---|
| 0 | เงินสดที่ได้รับ — เงินก้อนวันเกษียณที่ไม่ได้จัดสรร เงินขายสินทรัพย์ และเงินครบสัญญาประกันหลังเกษียณ | ไม่ได้ ถอนก่อนเสมอ เพราะไม่ได้ผลตอบแทน |
| 1, 2, 3 … | สินทรัพย์ที่คุณเรียงเอง | ได้ ลากหรือกดลูกศรขึ้น-ลง |
| — | สินทรัพย์ที่ปิดสวิตช์ไว้ | ไม่ถอนเลย |
แอปถอนรายการบนสุดจนหมดก่อน แล้วค่อยไปรายการถัดไป ถ้าสองรายการอยู่ลำดับเดียวกัน แอปถอนตัวที่ผลตอบแทนต่ำกว่าก่อน
ลำดับส่งผลกับแผนยังไง
ลำดับไม่เปลี่ยนยอดที่ต้องถอนในแต่ละปี แต่เปลี่ยนว่า เงินที่เหลือลงทุนอยู่ได้ผลตอบแทนเท่าไหร่
ตัวอย่าง มีเงินฝาก 2 ล้าน ดอกเบี้ย 1.5% และกองทุน 3 ล้าน ผลตอบแทน 5%:
- ถอนเงินฝากก่อน — กองทุนที่ได้ผลตอบแทนสูงกว่ายังโตต่อหลายปี พอร์ตมักอยู่ได้นานกว่า
- ถอนกองทุนก่อน — เงินที่เหลือเป็นเงินฝากที่โตช้า พอร์ตหมดเร็วกว่า
ลองสลับลำดับแล้วดูว่า คงเหลือเมื่อสิ้นปีอายุ … บนแดชบอร์ดเปลี่ยนไปแค่ไหน
สิ่งที่ควรคิดเวลาเรียงลำดับ
แอปคิดแค่ตัวเลข แต่ชีวิตจริงมีเรื่องอื่นด้วย:
- สภาพคล่อง — เงินฝากถอนได้ทันที หุ้นกู้บางรุ่นต้องรอครบกำหนด
- ความผันผวน — ปีที่ตลาดตก การขายหุ้นหรือกองทุนหุ้นอาจได้ราคาไม่ดี หลายคนจึงเก็บเงินฝากไว้ใช้ช่วงนั้น
- เงื่อนไขภาษี — RMF / SSF / Thai ESG ขายก่อนครบเงื่อนไขอาจต้องคืนสิทธิภาษี ดู PVD / RMF / SSF / Thai ESG
- สินทรัพย์ที่ไม่อยากขาย — เช่น ทองคำที่ตั้งใจเก็บไว้ให้ลูก ปิดสวิตช์ไว้ แอปจะไม่ถอน