แผนพอไหม คิดยังไง
ตัวเลขหลักบนแดชบอร์ดทุกตัว ทั้งสถานะแผน พอร์ต ณ วันเกษียณ เงินคงเหลือปลายแผน และงบรายเดือนที่แผนรองรับ มาจาก การจำลองชุดเดียวกัน จึงไม่มีทางขัดกันเอง บทความนี้อธิบายว่าการจำลองทำอะไร
การจำลองทีละปี
แอปเดินแผนทีละปี ตั้งแต่ปีนี้จนถึงสิ้นปีอายุที่วางแผนไว้:
- ก่อนเกษียณ — สินทรัพย์แต่ละตัวโตตามผลตอบแทนและเงินเติมที่ตั้งไว้ เบี้ยประกันและค่างวดหนี้ก่อนเกษียณถือว่าจ่ายจากเงินเดือน ไม่ได้หักจากพอร์ต
- วันเกษียณ — รับเงินก้อน PVD เงินชดเชย และเงินขายสินทรัพย์ หักหนี้ที่วางแผนปิด แล้วจัดสรรตามที่ตั้งไว้ ดู เงินก้อนวันเกษียณและปิดหนี้
- หลังเกษียณทุกปี — รวมรายรับ (ปันผล ดอกเบี้ย เงินจากประกัน) เทียบกับค่าใช้จ่ายของปีนั้น ส่วนที่ขาดถอนจากเงินต้นตาม ลำดับถอนเงิน
ผลตอบแทนที่ใช้คือผลตอบแทนของแต่ละสินทรัพย์ที่คุณตั้งไว้ในหน้าสินทรัพย์ ไม่มีผลตอบแทนตัวกลางตัวเดียวสำหรับทั้งพอร์ต
ค่าใช้จ่ายแต่ละปีหลังเกษียณ
- ค่าครองชีพ — งบใช้จ่ายรายเดือนที่คุณใส่ (ค่าเงินวันนี้) × 12 ทบเงินเฟ้อทั่วไปทุกปี
- เงินสำรองค่ารักษา — ยอดต่อปีที่คุณใส่ (ค่าเงินวันนี้) ทบเงินเฟ้อค่ารักษาทุกปี
- เบี้ยประกันที่ยังต้องจ่ายหลังเกษียณ — ตามแผนจ่ายเบี้ยของกรมธรรม์ที่บันทึกไว้
ปีที่เกษียณคิดเฉพาะเดือนหลังวันเกษียณ เช่น เกษียณ 30 กันยายน ปีนั้นคิดค่าใช้จ่าย 3 เดือน ดูวิธีคิดเงินเฟ้อใน เงินเฟ้อและเงินสำรองค่ารักษา
สถานะแผน
| สถานะ | แปลว่า |
|---|---|
| เงินพอใช้ถึงสิ้นปีอายุ … | จ่ายค่าใช้จ่ายครบทุกปี และเหลือเงินอย่างน้อยเท่าที่ตั้งไว้ใน เงินที่อยากเหลือตอนจบแผน |
| เงินพอใช้ถึงสิ้นปีอายุ … แต่เหลือไม่ถึงที่ตั้งไว้ | จ่ายครบทุกปี แต่เงินที่เหลือตอนจบน้อยกว่าที่อยากเหลือ บอกว่ายังขาดอีกเท่าไหร่ |
| เงินเริ่มไม่พอใช้ตอนอายุ … | ปีนั้นรายรับและเงินที่ถอนได้ทั้งหมดไม่พอค่าใช้จ่าย |
งบรายเดือนที่แผนรองรับ
ช่องที่สามใต้สถานะตอบคำถามว่า "ด้วยเงินที่มีและแผนออมแบบนี้ หลังเกษียณใช้ได้เดือนละเท่าไหร่"
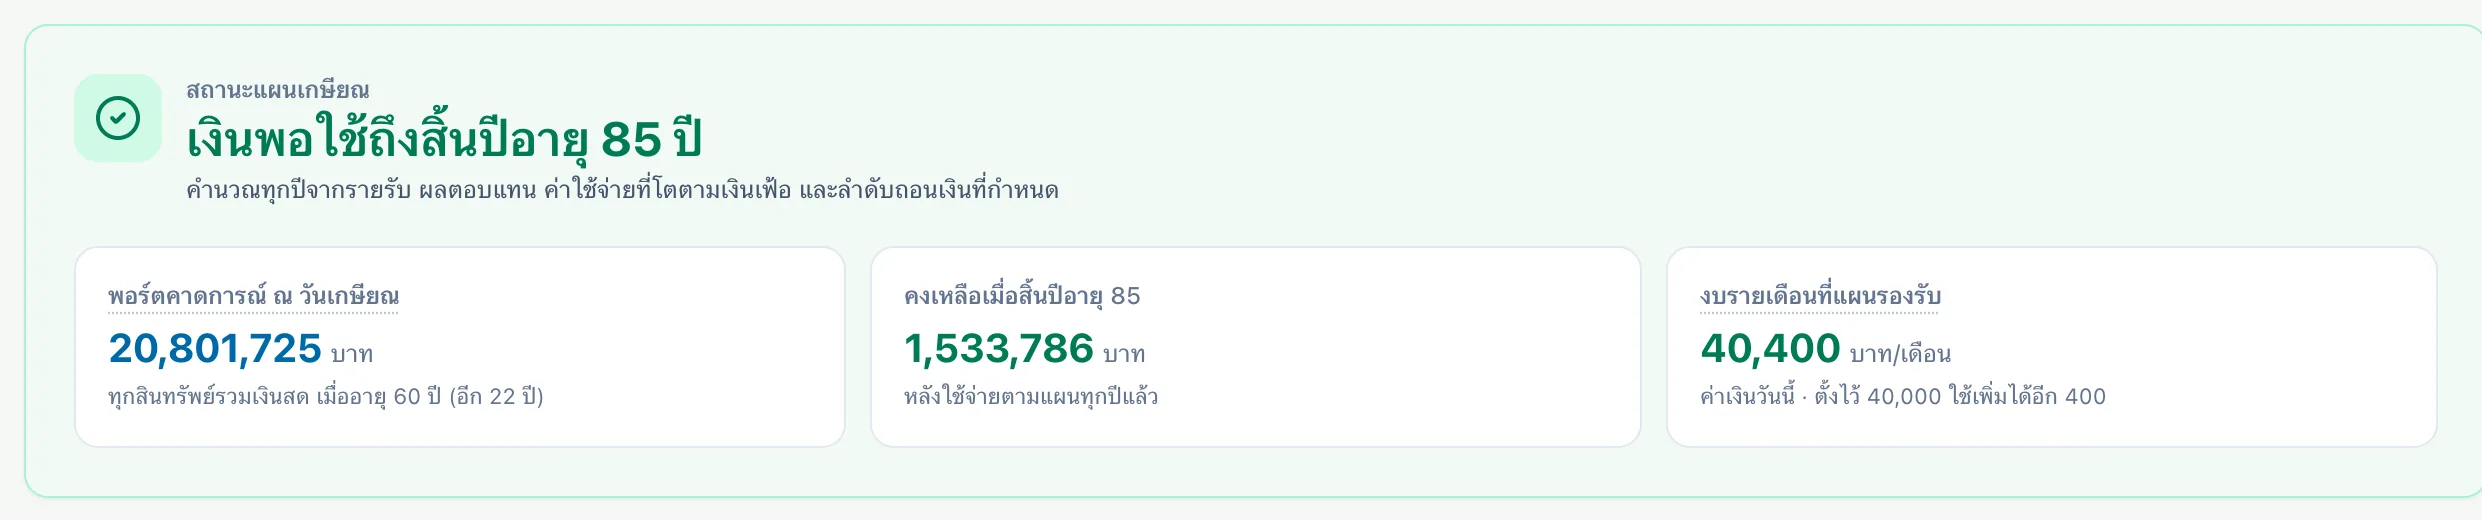
แอปลองจำลองแผนซ้ำหลายรอบ โดยเปลี่ยนเฉพาะงบใช้จ่ายรายเดือน จนเจอยอดสูงสุดที่ยังได้สถานะ พอ (ปัดลงทีละ 100 บาท) ทุกอย่างอื่นเหมือนแผนของคุณ ทั้งสินทรัพย์ ประกัน หนี้ เงินสำรองค่ารักษา และเงินที่อยากเหลือ
- เป็น ค่าเงินวันนี้ เทียบกับงบที่คุณตั้งได้ตรงๆ
- ไม่รวมเงินสำรองค่ารักษาและเบี้ยประกัน เหมือนช่องงบใช้จ่ายรายเดือนในหน้าตั้งค่า
- ใต้ตัวเลขบอกว่าใช้เพิ่มได้อีกเท่าไหร่ หรือตั้งไว้เกินไปเท่าไหร่
ตัวอย่าง ตั้งงบไว้ 30,000 บาท แผนรองรับ 34,500 บาท แปลว่ามีที่ว่างอีกราว 4,500 บาทต่อเดือน ถ้าแผนรองรับแค่ 26,000 บาท ต้องออมเพิ่ม เลื่อนเกษียณ หรือวางแผนใช้น้อยลงราว 4,000 บาทต่อเดือน
ถ้าแผนรองรับ 0 บาท แปลว่าแม้ไม่มีค่าครองชีพเลยก็ยังไม่พอ เพราะเงินสำรองค่ารักษา เบี้ยประกัน หรือหนี้ที่ต้องปิดใช้เงินหมดก่อน
ข้อจำกัดของการจำลอง
- ผลตอบแทนเท่ากันทุกปี — ชีวิตจริงมีปีที่ตลาดตก ถ้าตลาดตกช่วงแรกของการเกษียณ เงินอาจหมดเร็วกว่าแผน เผื่อไว้ด้วยการตั้งผลตอบแทนแบบระมัดระวัง หรือวางแผนถึงอายุที่สูงขึ้น
- ใช้จ่ายเท่าเดิมทุกปี (ปรับเงินเฟ้อ) — ชีวิตจริงปรับได้ ถ้าปีไหนตลาดไม่ดีก็ใช้น้อยลงได้ สถานะ "ขาด" ตอนอายุมากจึงเป็นสัญญาณให้ปรับแผน ไม่ใช่คำตัดสิน
- ภาษีของเงินที่ถอน — แอปยังไม่ได้หักภาษีจากผลตอบแทนหรือเงินที่ถอน
ค่าใช้จ่ายรวมวัยเกษียณ
บนไทม์ไลน์มี ค่าใช้จ่ายรวมวัยเกษียณ คือค่าใช้จ่ายทุกปีหลังเกษียณบวกกันตรงๆ ยังไม่หักผลตอบแทนที่พอร์ตได้ระหว่างทาง ตัวเลขนี้ช่วยให้เห็นว่าวัยเกษียณใช้เงินมากแค่ไหน แต่ ไม่ใช่เงินที่ต้องมีวันเกษียณ เงินที่ต้องมีจริงน้อยกว่านี้ เพราะเงินที่ยังไม่ได้ใช้ยังลงทุนต่อ