PVD / RMF / SSF / Thai ESG
สี่ตัวนี้ลดหย่อนภาษีได้ แต่มีเงื่อนไขว่าต้องถือนานแค่ไหนก่อนขาย บทความนี้อธิบายว่าแอปคิดแต่ละตัวยังไง เพิ่มได้ที่ สินทรัพย์และกรมธรรม์ → ก่อนเกษียณ → เพิ่มสินทรัพย์
| ลดหย่อนได้ | เงื่อนไขขาย | แอปคิดยังไง | |
|---|---|---|---|
| PVD | เงินสะสมส่วนของคุณ ไม่เกิน 15% ของเงินเดือน | รับเมื่อออกจากงานหรือเกษียณ | จ่ายเป็นเงินก้อนวันเกษียณ |
| RMF | ไม่เกิน 30% ของเงินได้ | ถือครบ 5 ปี และอายุ 55 ปีขึ้นไป | แสดงปีที่ปลดล็อกบนไทม์ไลน์ |
| SSF / SSFX | ซื้อใหม่ลดหย่อนไม่ได้แล้ว (ซื้อได้ถึงปีภาษี 2567) | ถือครบ 10 ปี | แสดงปีที่ครบของแต่ละก้อน |
| Thai ESG | ไม่เกิน 30% ของเงินได้ สูงสุด 300,000 บาท | ถือครบ 5 ปี (ซื้อปี 2566 คือ 8 ปี) | แสดงปีที่ครบของแต่ละก้อน |
PVD, RMF และประกันบำนาญรวมกันลดหย่อนได้ไม่เกิน 500,000 บาท ดูรายละเอียดเพดานใน วางแผนภาษี
PVD (กองทุนสำรองเลี้ยงชีพ)
- ใส่ ยอดเงินในกองทุนวันนี้ และอัตราที่คุณสะสมกับที่นายจ้างสมทบ (ดูจากสลิปเงินเดือน)
- เงินสะสมแต่ละปีคิดจาก เงินเดือนปัจจุบัน ใน ตั้งค่าแผนเกษียณ ซึ่งขึ้นตาม % ที่ตั้งไว้ทุกปี แก้เงินเดือนในฟอร์ม PVD ก็เปลี่ยนค่าในตั้งค่าแผนเกษียณด้วย
- ผลตอบแทนสะสมอยู่ในกองทุน ไม่ได้จ่ายออกมาเป็นเงินสด
- วันเกษียณ แอปถือว่ารับ PVD ทั้งก้อน เข้า เงินก้อนวันเกษียณ แล้วนำไปปิดหนี้หรือจัดสรรต่อ ดู เงินก้อนวันเกษียณและปิดหนี้
RMF
- ใส่ ปีที่เริ่มลงทุน RMF ครั้งแรก (ปี พ.ศ. หรือ ค.ศ. ก็ได้) เพื่อเช็กเงื่อนไขถือครบ 5 ปี
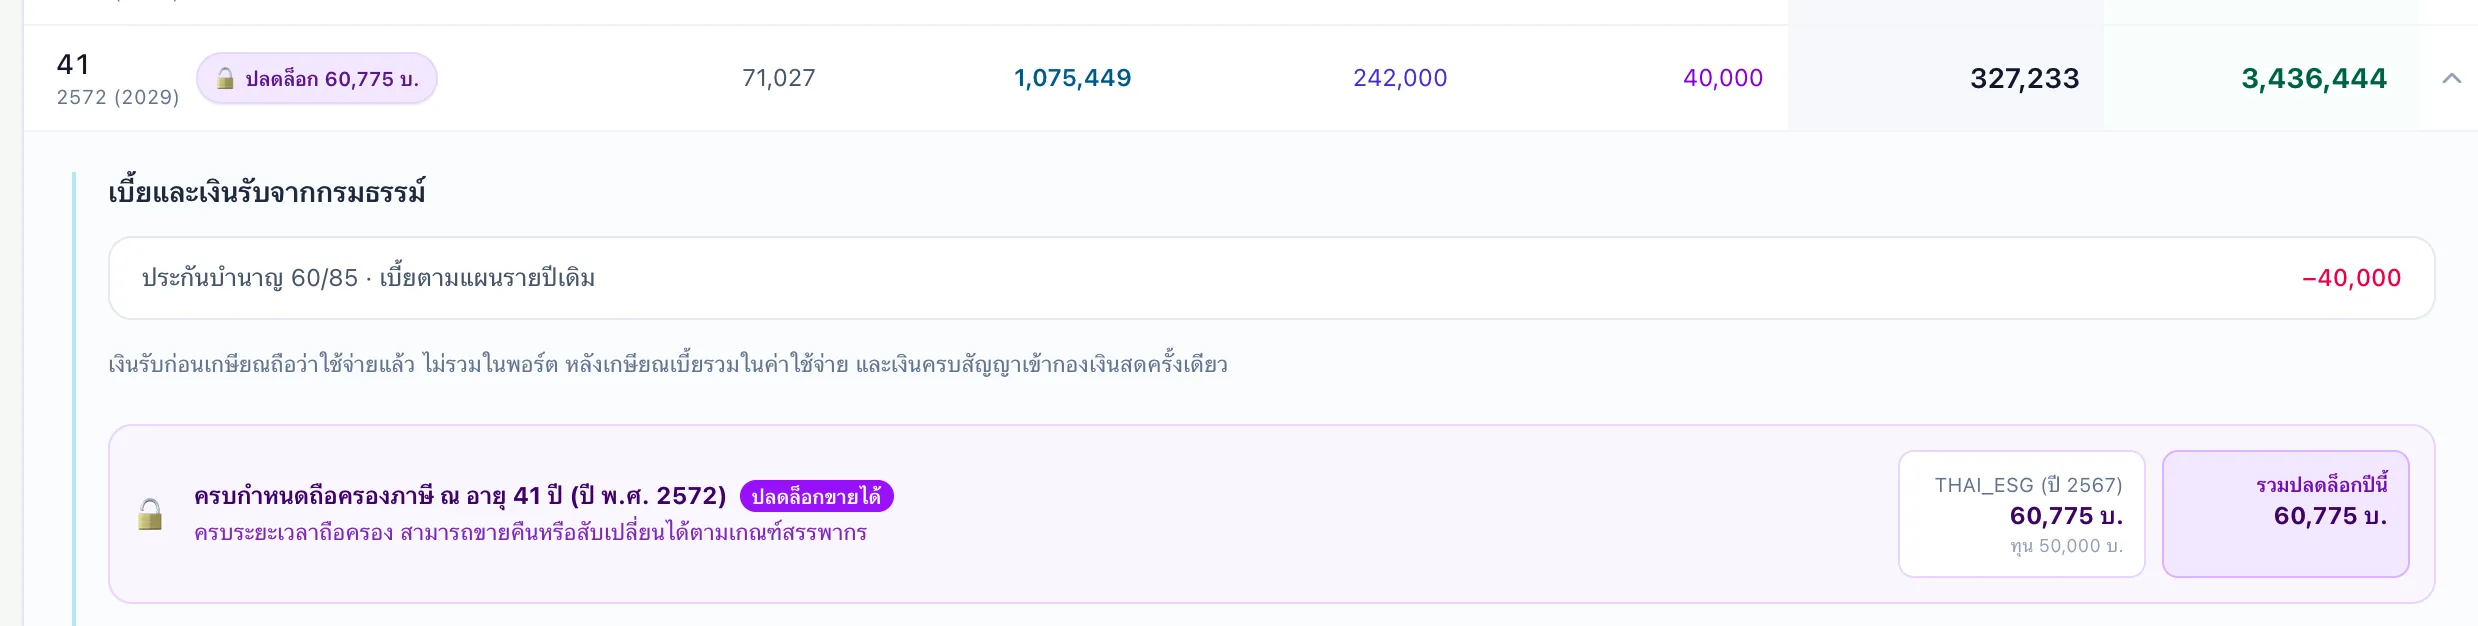
- ปีที่อายุ 55 และถือครบ 5 ปีแล้ว ไทม์ไลน์จะมีป้าย 🔓 ปลดล็อก ในแถวปีนั้น
- ปลดล็อกแล้ว แอปไม่ได้ขายให้อัตโนมัติ RMF ยังลงทุนต่อ และถูกถอนตามลำดับถอนเงินต้นเมื่อรายรับไม่พอ ถ้าตั้งใจขายในปีที่กำหนด ให้ตั้งช่วงเวลาของสินทรัพย์เป็น ขายทั้งหมดตามอายุ หรือ ขายทั้งหมดตามวันที่
SSF / SSFX และ Thai ESG
ทั้งสองแบบนับเงื่อนไขเป็น รายก้อน ตามปีที่ซื้อ ในฟอร์มจะมีตารางให้ใส่ทีละก้อน:
- ปีภาษี ที่ซื้อ และ เงินต้นที่ซื้อ
- ระยะถือครอง แอปเติมให้ตามหมวด (SSF 10 ปี, Thai ESG 5 ปี หรือ 8 ปีถ้าซื้อปี 2566) ถ้ากองของคุณมีเงื่อนไขต่างไปเปลี่ยนได้ แล้วดู ปีที่ปลดล็อก ในคอลัมน์ท้าย
ปีที่ก้อนไหนครบเงื่อนไข ไทม์ไลน์จะมีป้าย 🔓 ปลดล็อก และบอกมูลค่าโดยประมาณของก้อนนั้น เหมือน RMF คือแอปแสดงให้รู้ แต่ไม่ได้ขายให้
ถอนก่อนครบเงื่อนไข
แอปไม่ได้ห้ามถอน RMF / SSF / Thai ESG ก่อนครบเงื่อนไขในลำดับถอนเงินต้น แต่ในชีวิตจริงการขายก่อนครบต้องคืนภาษีที่เคยลดหย่อนไป และอาจเสียเงินเพิ่ม ถ้ากองไหนยังไม่ครบเงื่อนไขตอนเกษียณ ลองเลื่อนไว้ท้ายลำดับ ดู ลำดับถอนเงิน